Di seguito sono riportate alcune informazioni rilevanti ai fini della predisposizione della fatturazione estera.
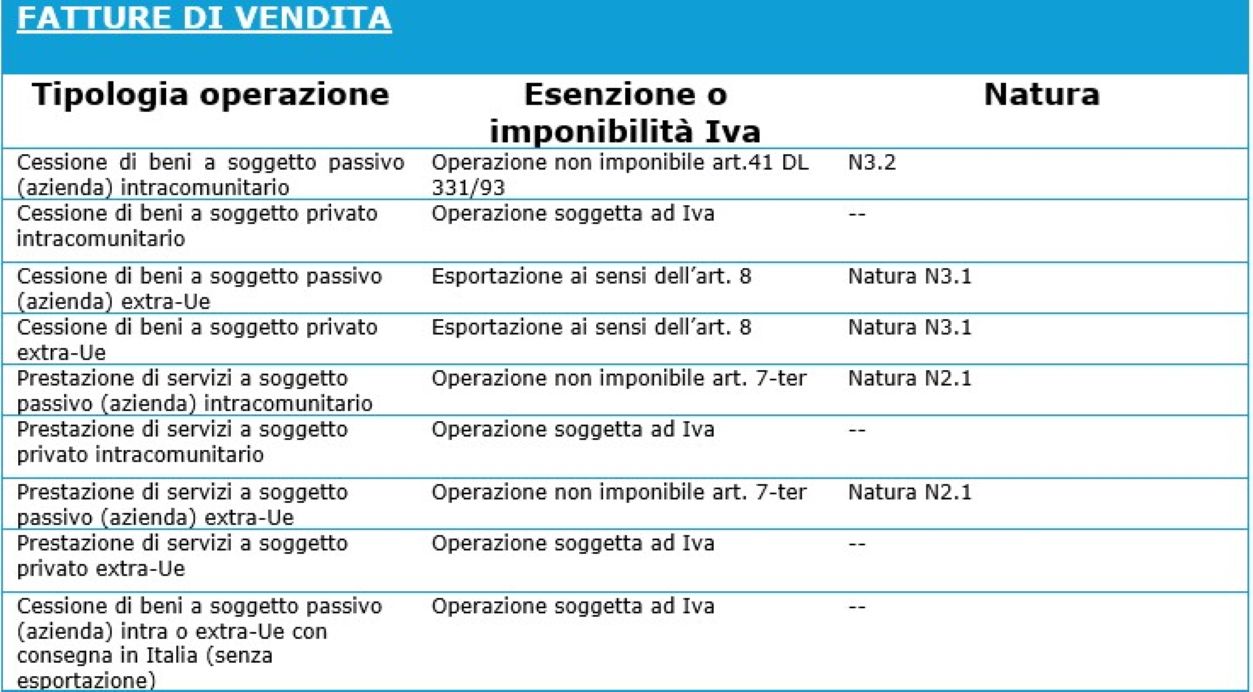
Tutte le tipologie di cessioni di beni, che prevedono la consegna dei beni fuori dal territorio nazionale, non sono soggette ad Iva italiana e pertanto prevedono l’onere di documentare ai fini fiscali l’avvenuta consegna oltre il confine entro 90 giorni dalla data di fatturazione.
Nel caso in cui non dovessero essere rispettati questi termini, l’operazione dovrà essere considerata imponibile e sarà necessario emettere una nota d’accredito per annullare la fattura inizialmente non assoggettata ad Iva, emettendo successivamente una nuova fattura, tramite la quale verrà applicata l’Iva da richiedere al cliente.
La documentazione richiesta dall’Agenzia delle Entrate ai fini della verifica della consegna oltre confine, riguarda sia il caso in cui il trasporto avvenga a carico del venditore sia nel caso in cui venga gestito dall’acquirente. Tra i documenti richiesti Le ricordiamo di conservare (unitamente alla copia della fattura di vendita emessa) i seguenti documenti:
1. Lettera di trasporto aereo (AWB)
2. CMR (trasporto su strada)
3. polizza di carico (marittimo).
Sarà sufficiente invece accedere al sito https://www.adm.gov.it/portale/notifica-di-esportazione-del-m.r.n.-movement-reference-number- per verificare, tramite un accesso libero al portale, il tracciato dei movimenti di esportazione inserendo il codice MRN e documentare in questo modo l’uscita della merce dal territorio nazionale.
Nel caso di vendita extra-Ue, la bolla doganale dovrà essere scaricata dal sito dell’Agenzia delle Dogane tramite accesso alla propria area riservata o facendone richiesta allo spedizioniere.
Il controllo e la conservazione della documentazione attestante l’uscita dall’Italia delle merci vendute è un adempimento che deve essere effettuato in modo puntuale e pertanto dovrà essere gestito direttamente dalla Sua azienda (non delegabile allo Studio), al fine di rispettare i termini previsti dalla Legge ed intervenire tempestivamente alla consegna o alla rettifica della fatturazione emessa.
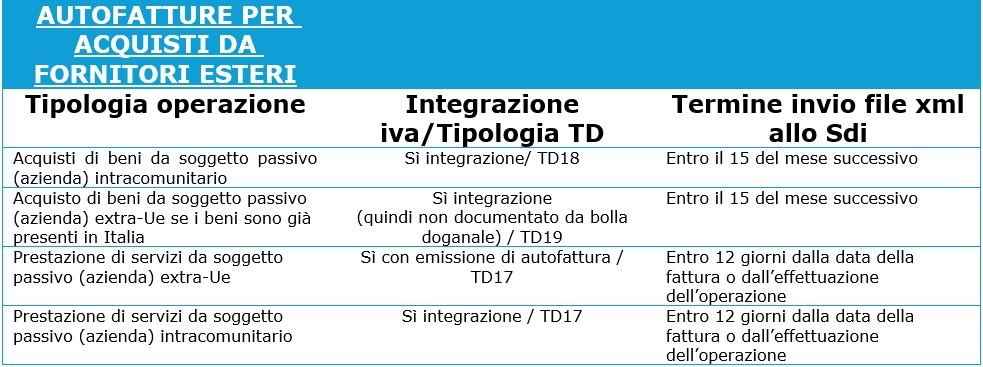
L’emissione dell’autofattura o l’integrazione della fattura di acquisto prevede il successivo invio del file in formato elettronico all’Agenzia delle Entrate solo nel caso di ricezione della fattura del fornitore in formato cartaceo, con la stessa diligenza degli invii telematici delle fatture di vendita. Quindi non è un adempimento da rinviare perché il tardivo invio allo Sdi comporta l’applicazione di sanzioni amministrative.
Per completezza, segnaliamo inoltre che tra i dati anagrafici richiesti per l’emissione di queste tipologie di fatture, è prevista l’indicazione del codice destinatario. Nel caso di anagrafica estera dovrà essere inserito XXXXXXX (7 volte X) in quanto tale codice è un dato richiesto solo dalla normativa italiana.
Lo Studio rimane a disposizione per qualsiasi chiarimento necessario, per garantirLe il supporto normativo e per esaminare le casistiche che spesso si presentano differenti, dovute alle particolarità dei Paesi di destinazione delle merci vendute o di provenienza degli acquisti effettuati, soprattutto se quest’ultimi avvengo tramite l’utilizzo delle piattaforme di commercio elettronico.